20 درصد سود سهامداران «سفانو» گم شد!
سیمان فارس نو شرکتی با ظرفیت اسمی تولید 936 هزار تن سیمان و 900 هزار تن کلینکر در سال است.
- ۱۴۰۵ شهریور ۲۵, چهارشنبه
- ۲۲:۴۶
- 4 دقیقه مطالعه
- ۸ بازدید
- بدون نظر
- توسط: آزاده حسینی
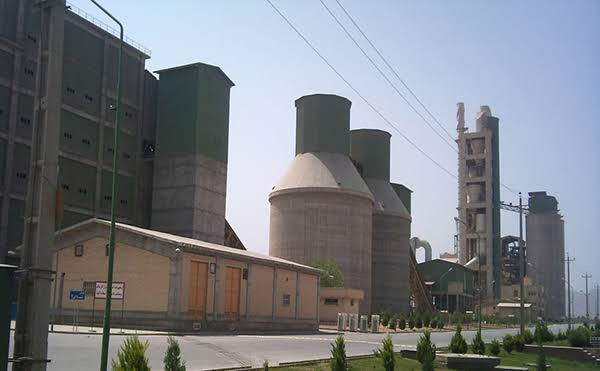
به گزارش اقتصاد نگار، این شرکت در 5 ماه ابتدایی سال جاری 468 هزار تن سیمان تولید و 474 هزارتن سیمان فروخته است. نکته قابل توجه در خصوص اعداد مذکور اینکه تولید سیمان این مجموعه در سال گذشته 360 هزار تن بوده است که این مورد نشان از رشد قابل توجه تولید به نسبت سال گذشته دارد.
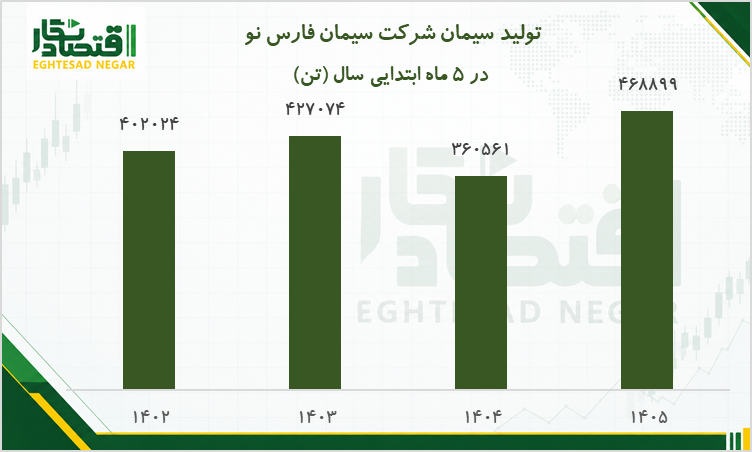
فروش این شرکت نیز به نسبت سال گذشته و حتی دو سال پیش از آن نیز رشد بسیار زیادی داشته است؛ همانطور که میتوانید در نمودار زیر مشاهده کنید تا پیش از سال جاری مجموع تولید سیمان 5 ماهه ابتدای سال این شرکت تا پیش از 1405 و در سالهای اخیر هیچگاه به بیش از 402 هزار تن در سال نرسیده بود اما در سال جاری رکورد این حوزه با 474 هزار تن شکسته شد.
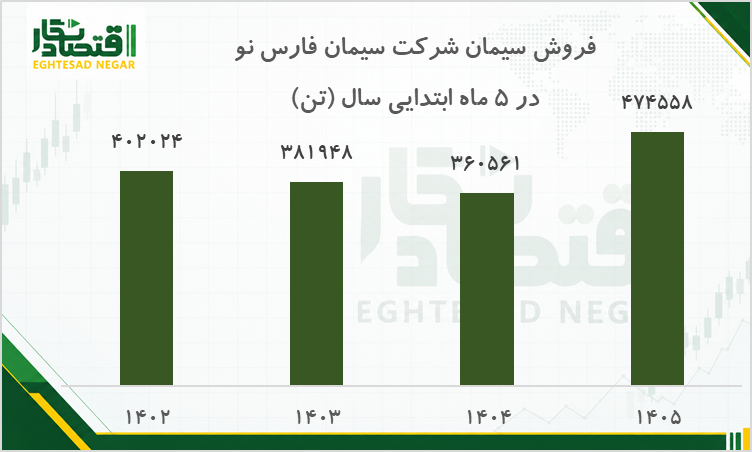
تا پایان مرداد ماه شرکت سیمان فارس نو توانسته به اهداف خود بسیار نزدیک بشود، چراکه براساس گزارش تفسیری سال مالی گذشته شرکت که در آن فروش سیمان 1405 پیشبینی شده، عدد یک میلیون و 20 هزار تن درج شده است. اما مسئله انرژی هنوز یکی از دغدغههای مهم سهامداران این شرکت است، این مجموعه در گزارش تفسیری مذکور عنوان کرده بود که در اوایل سال جاری، اقدام به سات نیروگاه خورشیدی میکند اما در واقعیت و تا به امروز هیچ اطلاعیهای در این خصوص منتشر نشده است و بر اساس اطلاعات موجود هزینههای سرسامآور مازوت بر درآمد این شرکت فشار شدیدی وارد کرده است.
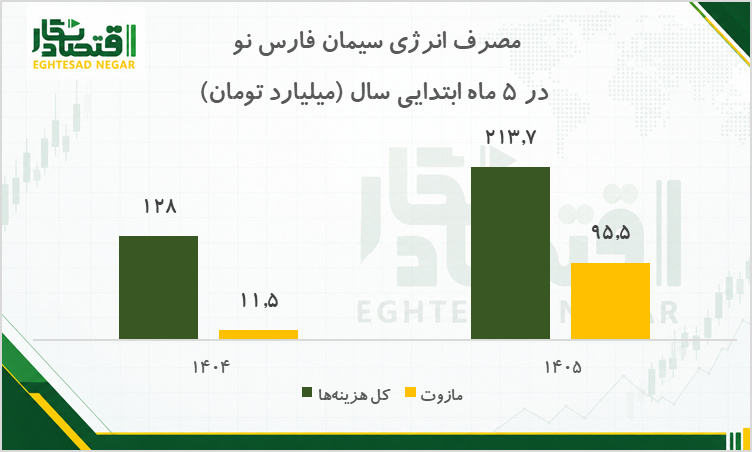
همانطور که در نمودار بالا مشاهده میکنید هزینه مصرف انرژی این مجموعه در 5 ماه ابتدایی سال 1405 به عدد بسیار قابل توجه 213 میلیارد تومان رسیده و هزینه مصرف مازوت سهم قابل توجه 95 میلیاردی در این عدد دارد، لازم به ذکر است که کل هزینه مصرف انرژی این مجموعه در سال 1404 128 میلیارد تومان بوده است.
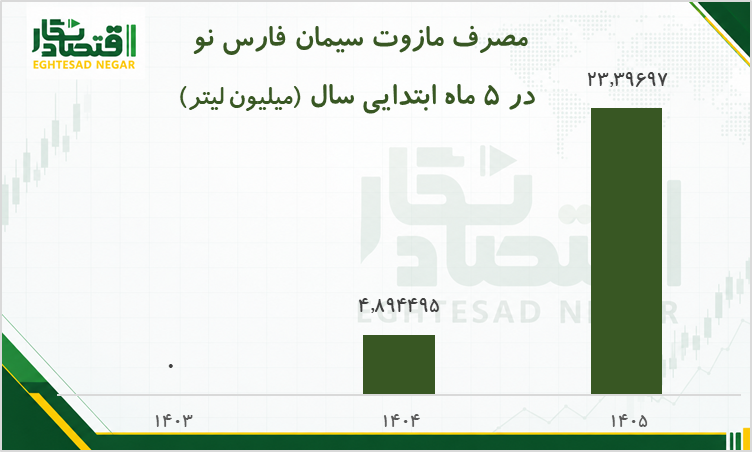
پیشتر گفته شد که تولید این مجموعه به نسبت سال گذشته رشد قابل توجهی داشته علت آن نیز اینکه سیمان فارس نو اسن اتفاق را با افزایش سوزاندن مازوت و تولید برق رقم زده است به این صورت که این مجموعه در 5 ماه ابتدایی سال گذشته و در قطعی برق شدید 4.8 میلیون لیتر مازوت مصرف داشته اما این عدد در سال جاری و برای قطع نشدن برق کارخانه و یا کمتر قطع شدن آن به 23.39 میلیون لیتر رسیده است.
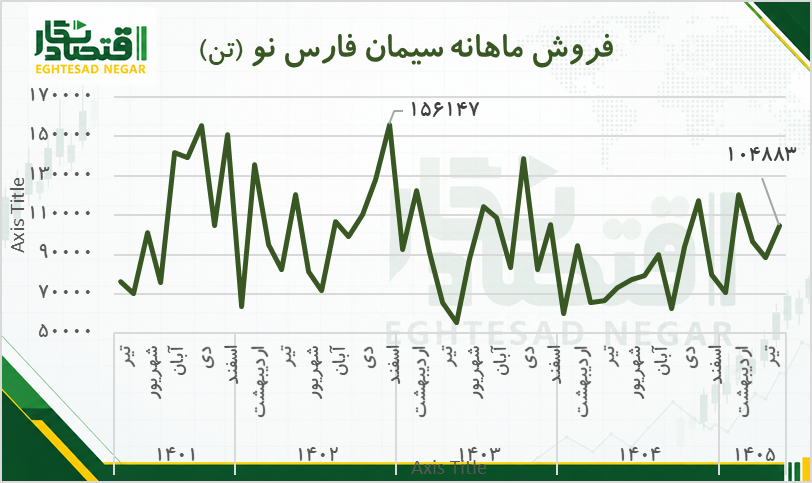
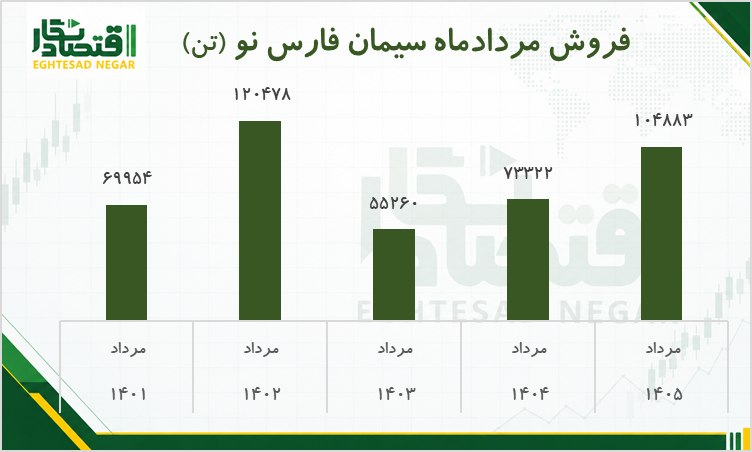
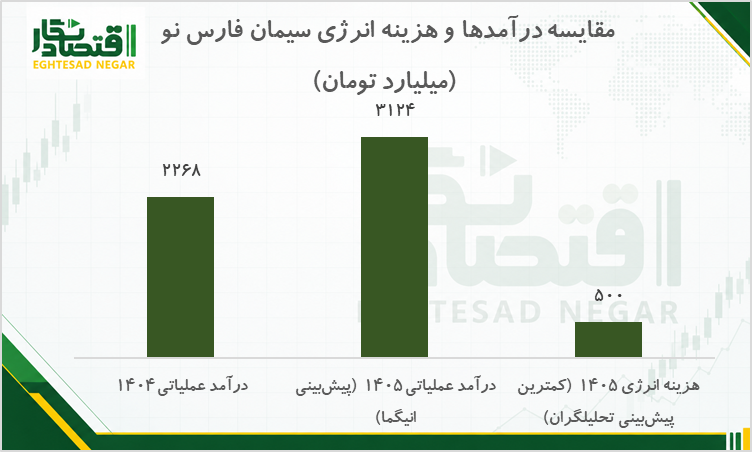
در دو نموداری که پیش از این آمد، مشاهده کردید که فروش ماهانه این شرکت نیز در وضعیت متعادلی قرار دارد اما همچنان بزرگترین نگرانی موجود در خصوص سیمان فارس نو هزینه گزاف انرژیست. درآمد عملیاتی این شرکت در سال مالی منتهی اسفند 1404، 2.268 هزار میلیارد تومان بوده است اما برای سال جاری مجموعه «انیگما» که به صورت تخصصی بر روی تحلیل شرکتها کار میکند، عدد 3.124 هزار میلیارد تومان را برای درآمد عملیاتی این مجموعه در سال 1405 اعلام کرده است. حال پرسش اساسی که تحلیلگران اقتصادنگار از مدیران این مجموعه دارند اینکه با توجه به خرید و مصرف مازوت در کل طول سال و مشکلاتی که در حوزه انرژی در کشور وجود دارد، چطور میتوانید تا پایان 1405، مجموعا بیش از نیم همت برای انرژی هزینه کنید؟ و چرا برخلاف آنچه در گزارش تفسیری گفتید، اقدام به ساخت نیروگاه خورشیدی نکردید؟
اما نکات قابل توجهتری نیز وجود دارد که باید سهامداران این مجموعه در نظر داشته باشند، این شرکت برای ساخت نیروگاه خورشیدی مناقصهای برگزار میکند که در این رقابت شرکت هپکو (مهندسی و تولید ماشینآلات راهسازی و معدنی ئ کشاورزی هپک) برنده میشود. مبلغ این قرار داد 265 میلیارد تومان نوشته میشود! متصور شوید شرکتی را که کل سود خالصاش هزار میلیارد تومان بوده و چنین قراردادی میبندد!
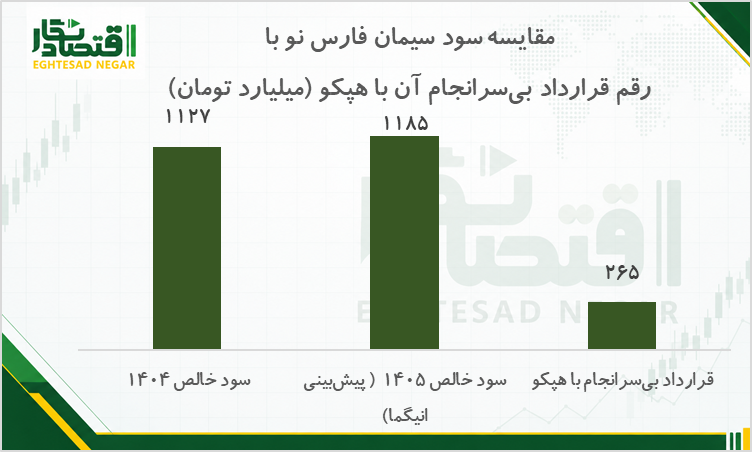
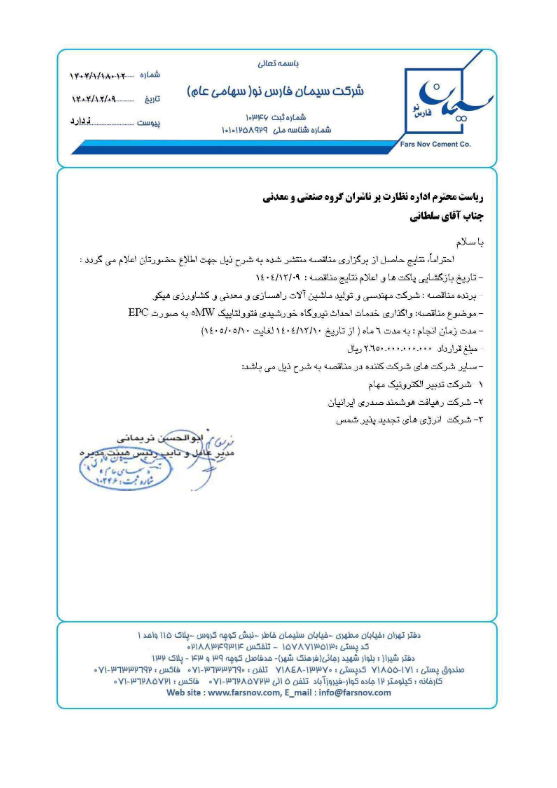
حال اگر این قرارداد ثمرهای داشت و در نهایت هزینههای سااهای آینده این مجموعه را کاهش میداد، تحلیلگران آن را تشویق میکردند اما چنین اتفاقی رخ نداده اما چطور؟ براساس نامه زیر که توسط ابوالحسن نریمانی، مدیرعامل این مجموعه نوشته شده، هپکو موظف بوده است ظرف شش ماه و تا پایان 10 مرداد سال جاری پروژه را به اتمام برساند اما تا کنون هیچ اطلاعیهای در این خصوص منتشر نشده است و عملا 265 میلیارد تومان از دارایی این شرکت که متعلق به سهامداران آن و معادل 22 درصد سود خالص این مجموعه (پیشبینی شده انیگما) گم شده است.